Domain praezisionsrohre.de kaufen?
Wir ziehen mit dem Projekt
praezisionsrohre.de um.
Sind Sie am Kauf der Domain
praezisionsrohre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain praezisionsrohre.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
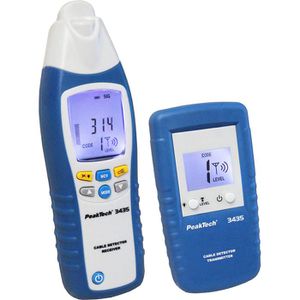
PeakTech Leitungssucher P 3435, für Stromleitungen, Metallrohre, NCVHohe Empfangstiefe bis zu 2 Metern Inkl. LED-Messstellenbeleuchtung Berührungsloses Suchen des Sendesignals Verfolgung von metallischen Rohrleitungen, Blitzschutz und Erdungsanlagen Findet Leitungsunterbrechungen und Kurzschlüsse Bis zu 7 Transmitter pro Receiver möglich Display mit Hintergrundbeleuchtung und Balkendiagramm Merkmale: geeignet für: Metallrohre, spannungsfreie Leitungen, spannungsführende Leitungen weitere Produktinformationen: Anzeige: optisch Anschlüsse: Anschlussklemmen, Prüfspitzen Messkategorien: CAT III 400V Stromversorgung Receiver: 1x 9 V Batterie Stromversorgung Transmitter: 1x 9 V Batterie Maße Receiver: 192 x 61 x 37 mm (HxBxT) Maße Transmitter: 130 x 69 x 32 mm (HxBxT) Gewicht Receiver: 180 g Gewicht Transmitter: 130 g Lieferung inkl.: Prüfspitzen, Messleitungen, Anschlussklemmen, Koffer, Batterien sonstiges: Verfolgung von Leitungen in Wänden, Decken und Böden, Zuordnung von Schaltern und Sicherungen Der Transmitter sendet einen modulierten Strom, welcher anhand des Magnetfeldes vom Empfänger empfangen werden kann.189,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrabschneider "BLACKLINE" 3-45 mm für Metallrohre / KunststoffrohreProfiqualität "Made in West Europe". Präziser, rechtwinkeliger Schnitt und Halt von Rohren 3-45 mm durch 4 Führungsrollen. Lieferumfang mit 2 Schneidrädchen, 1 x verbaut (MV+KU) + 1 x im Griff (CU+ST+VA). Wenig Kraftaufwand beim gratarmen Schneiden, mittels Metall gelagerter Spindel. Inkl. integrierten, ausstellbaren sowie entnehmbaren Entgrater mit Hakenklinge. Schnitttiefen: Kunststoff 4 mm, Kupfer 2 mm und Edelstahl 2,5 mm. Sehr schneller Schneidradwechsel ohne Werkzeug möglich durch Bolzen mit Rastkugel. Leichte (nur 354 g), robuste und baustellengeeignete Ausführung mit Magnesium Druckgruß Gehäuse. Schneidradaufnahme kompatibel mit allen handelsüblichen Schneidrädchen Breite B=6,2 mm, Lochdurchmesser d=4,85 und maximalem Durchmesser D=22 mm (wie z.B. unser Schneidrad speziell für Edelstahlrohr 01-ESR-VA-19-62-485). Merkmale Präziser, rechtwinkeliger Schnitt und Halt von Rohren durch 4 Führungsrollen Leichte, robuste, baustellengeeignete Ausführung mit Aluminiumdruckgruß Gehäuse Wenig Kraftaufwand beim gratarmen Schneiden, mittels Metall gelagerter Spindel Inkl. integrierten, ausstellbaren sowie entnehmbaren Entgrater mit Hakenklinge Schnitttiefen: Kunststoff 4 mm, Kupfer 2 mm und Edelstahl 2,5 mm Technische Daten Größe: bis max. Ø 45 mm Gewicht: 361 g Art.-Nummer: ZEN7445-6 Shop-Nummer: 195844 EAN: 405007501348715,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rohrabschneider MINICUT I Pro für Metallrohre 3-16mmManueller Rohrabschneider zum Trennen von Kupfer-, Messing-, Aluminium und dünnwandigen Stahlrohren mit Ø 3-16 mm. Mit dem MINICUT I PRO können Sie Rohre mit Ø 3-16mm an schwer zugänglichen Stellen optimal schneiden. Handliche Bauform: Sehr kleiner Arbeitsradius (38 mm bzw. 1.1/2") für Arbeiten an schwer zugänglichen Stellen Stützrollen mit Einstich: Spart Material durch bördelnahen Schnitt Technische Daten Gewicht: 105 g Art.-Nummer: ROT7.0401 Shop-Nummer: 146484 EAN: 400462570401114,39 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Rohrabschneider für dünnwandige Metallrohre, ELORA-181-ST3Ausführung:speziell geeignet für V2A-Rohre mit 4 nadelgelagerten Führungsrollen aus INOX Material mit nadelgelagertem Schneidrädchen für 2A Rohre inkl. Ersatzrädchen in der Drehknaufkappe mit stahlgelagerter Spindel und ICS Rädchen-Schnellwechselsystem ergonomischer Drehknopf mit integriertem Ersatzschneidrädchen mit herausnehmbaren Rohrentgrater + Noga Klinge aus Aluminium Druckguss114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E/D/E Kopiersäge Hoher Bügel 16,5mm Präzisionsarbeit Holz+ (2342167)Einleitung Die E/D/E Kopiersäge mit hohem Bügel ist ein Präzisionswerkzeug für feine Holzarbeiten. Eigenschaften • Vernickelter Stahlbügel für hohe Stabilität \n• Orangelackierter Griff aus Buchenholz für sicheren Halt \n• Schnelles und unkompliziertes Blattspannen durch Drehgriff \n• Austauschbares Sägeblatt um 360° verstellbar für flexible Anwendungen \n• Sägeblatt aus gehärtetem und vergütetem Kohlenstoffstahl, gefräst und geschränkt \n• Feine 14 TPI Zahnung für präzise Schnitte in Holz und Kunststoff Anwendung • Präzisionsschnitte in Holz \n• Verwendung bei filigranen Holzarbeiten \n• Einsatz in Werkstätten für detailgenaue Sägearbeiten \n• Geeignet für feine Kopier- und Zuschnittarbeiten Lieferumfang • 1 x Kopiersäge Hoher Bügel 16,5mm (2342167)22,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PeakTech Leitungssucher P 3435, für Stromleitungen, Metallrohre, NCVHohe Empfangstiefe bis zu 2 Metern Inkl. LED-Messstellenbeleuchtung Berührungsloses Suchen des Sendesignals Verfolgung von metallischen Rohrleitungen, Blitzschutz und Erdungsanlagen Findet Leitungsunterbrechungen und Kurzschlüsse Bis zu 7 Transmitter pro Receiver möglich Display mit Hintergrundbeleuchtung und Balkendiagramm Merkmale: geeignet für: Metallrohre, spannungsfreie Leitungen, spannungsführende Leitungen weitere Produktinformationen: Anzeige: optisch Anschlüsse: Anschlussklemmen, Prüfspitzen Messkategorien: CAT III 400V Stromversorgung Receiver: 1x 9 V Batterie Stromversorgung Transmitter: 1x 9 V Batterie Maße Receiver: 192 x 61 x 37 mm (HxBxT) Maße Transmitter: 130 x 69 x 32 mm (HxBxT) Gewicht Receiver: 180 g Gewicht Transmitter: 130 g Lieferung inkl.: Prüfspitzen, Messleitungen, Anschlussklemmen, Koffer, Batterien sonstiges: Verfolgung von Leitungen in Wänden, Decken und Böden, Zuordnung von Schaltern und Sicherungen Der Transmitter sendet einen modulierten Strom, welcher anhand des Magnetfeldes vom Empfänger empfangen werden kann.189,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Rohrabschneider "BLACKLINE" 3-45 mm für Metallrohre / KunststoffrohreProfiqualität "Made in West Europe". Präziser, rechtwinkeliger Schnitt und Halt von Rohren 3-45 mm durch 4 Führungsrollen. Lieferumfang mit 2 Schneidrädchen, 1 x verbaut (MV+KU) + 1 x im Griff (CU+ST+VA). Wenig Kraftaufwand beim gratarmen Schneiden, mittels Metall gelagerter Spindel. Inkl. integrierten, ausstellbaren sowie entnehmbaren Entgrater mit Hakenklinge. Schnitttiefen: Kunststoff 4 mm, Kupfer 2 mm und Edelstahl 2,5 mm. Sehr schneller Schneidradwechsel ohne Werkzeug möglich durch Bolzen mit Rastkugel. Leichte (nur 354 g), robuste und baustellengeeignete Ausführung mit Magnesium Druckgruß Gehäuse. Schneidradaufnahme kompatibel mit allen handelsüblichen Schneidrädchen Breite B=6,2 mm, Lochdurchmesser d=4,85 und maximalem Durchmesser D=22 mm (wie z.B. unser Schneidrad speziell für Edelstahlrohr 01-ESR-VA-19-62-485). Merkmale Präziser, rechtwinkeliger Schnitt und Halt von Rohren durch 4 Führungsrollen Leichte, robuste, baustellengeeignete Ausführung mit Aluminiumdruckgruß Gehäuse Wenig Kraftaufwand beim gratarmen Schneiden, mittels Metall gelagerter Spindel Inkl. integrierten, ausstellbaren sowie entnehmbaren Entgrater mit Hakenklinge Schnitttiefen: Kunststoff 4 mm, Kupfer 2 mm und Edelstahl 2,5 mm Technische Daten Größe: bis max. Ø 45 mm Gewicht: 361 g Art.-Nummer: ZEN7445-6 Shop-Nummer: 195844 EAN: 405007501348715,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rohrabschneider MINICUT I Pro für Metallrohre 3-16mmManueller Rohrabschneider zum Trennen von Kupfer-, Messing-, Aluminium und dünnwandigen Stahlrohren mit Ø 3-16 mm. Mit dem MINICUT I PRO können Sie Rohre mit Ø 3-16mm an schwer zugänglichen Stellen optimal schneiden. Handliche Bauform: Sehr kleiner Arbeitsradius (38 mm bzw. 1.1/2") für Arbeiten an schwer zugänglichen Stellen Stützrollen mit Einstich: Spart Material durch bördelnahen Schnitt Technische Daten Gewicht: 105 g Art.-Nummer: ROT7.0401 Shop-Nummer: 146484 EAN: 400462570401114,39 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Universal Innen- und Außenentgrater / Anfaswerkzeug für Kunststoff- und MetallrohreUniversal Innen- und Außenentgrater / Anfaswerkzeug für Kunststoff- und Metallrohre (8 - 40 mm) Müheloses und schnelles Entgraten für Rohrdurchmesser von 8 - 40 mm. Eigenschaften: Hochpräzises schweres Metallgehäuse Gehärtete und geschliffene Schneide Industriebewährt Funktionen über mehrere Nennweiten Zwei Entgratfunktionen (Rohrinnen und Rohraußen) Geeignet für: Stahl Edelstahl Kupfer Metallverbundrohr Kunststoff10,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
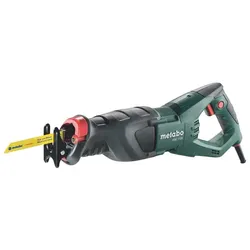
Metabo Säbelsäge SSE 1100 1100W Sägeblatt Koffer f.Holz, Kunststoff, MetallrohreMetabo Säbelsäge SSE 1100, 1100 W Inklusive: Je 1 Sägeblatt für Holz und Metall + Kunststoffkoffer Die neue robuste Säbelsäge von Metabo. Für vielseitige Anwendungen Highlights: Schlanke Maschine mit Softgrip-Handgriff für komfortables Sägen in jeder Arbeitsposition Robustes Aluminiumdruckguss-Getriebegehäuse, ummantelt für optimale Handhabung Metabo Quick für werkzeuglosen Sägeblattwechsel Sägeblatt um 180° drehbar zum bequemen Arbeiten über Kopf Werkzeuglos verstellbarer Tiefenanschlag für optimale Ausnutzung des Sägeblattes und vielseitige Anwendungen wie z.B. Tauchschnitte Vario (V)-Elektronik zum Arbeiten mit materialgerechten Hubzahlen Gasgebeschalter mit Arretierfunktion für Dauerbetrieb Getriebe gegen Staub und Spritzwasser geschützt Breites Einsatzspektrum durch das abgestimmte Metabo Sägeblatt-Programm Schneller Sägefortschritt durch leistungsstarken Motor Metabo Sägen: Ergonomisches Design und vielfältiger Einsatzzweck Die Säbelsägen von Metabo sind äußerst vielseitig und ideal für schnelle Schnitte. Sie trennen zuverlässig Holz, Kunststoff oder Metallrohre. Der verstellbare Tiefenanschlag schützt bei Installationsarbeiten Kabel und Leitungen, die hinter Trockenbauwänden verlegt sind.164,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.